みずほ銀行アプリ

- 6.07K レビュー
- 4.3
- ダウンロード数
- 1,000,000+
Appgkによるみずほ銀行アプリのレビュー
銀行の用事は、ひとつひとつは小さくても、後回しにすると意外と気になるものです。残高を確かめたい、振込を済ませたい、公共料金を払いたい。そうした用事をスマートフォンにまとめたい人にとって、みずほ銀行アプリは、派手さよりも日々の実用性を重視した選択肢です。みずほ銀行の口座を使っている私なら、まずは窓口やATMへ行く回数を減らし、いつもの銀行取引を手元で確認するためのアプリとして考えます。
一方で、銀行アプリは入れた瞬間より、使い続けたときに価値があるかが大切です。残高照会や振込を日常的にする人には出番がありそうですが、口座をほとんど使わない人や、複数の銀行を一つの画面で管理したい人には、別の方法のほうが合うこともあります。ここでは、最初の使いやすさだけでなく、毎月の習慣にできるか、管理の手間や飽きにつながる点は何かも含めて見ていきます。
最初の一週間で感じる便利さ
銀行に行く用事を、手元で済ませる発想
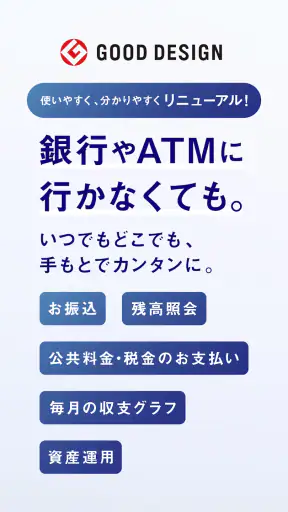
このアプリの良さは、銀行サービスの入口がスマートフォンにあることです。残高照会、振込、公共料金や税金の支払いといった、日常で発生しやすい手続きを扱えます。毎回ATMへ向かうほどではない確認や、営業時間に合わせて動きにくい人にとって、アプリを開いて取引を始められること自体が実用的です。
たとえば、買い物のあとに口座残高が気になったとき、帰宅してから確認する習慣をつければ、次の支出を考える材料になります。家賃や請求の引き落とし前に残高を見ておく使い方も、残高照会を単なる数字の確認で終わらせないコツです。私は、アプリを「お金を動かす道具」と「状況を振り返る道具」の両方として使える点に、初週からのわかりやすい価値を感じます。
振込をするときは、急いでいる場面ほど、相手先や金額を落ち着いて確認するのが大切です。スマートフォンから操作できる便利さは、手続きを早く済ませられる一方で、画面を流し見して確定してしまう危険もあります。私は、振込の前に入力内容を一度読み直す、という小さな習慣をおすすめします。アプリの便利さを、確認不足による不安に変えないためです。
みずほ銀行の口座を使う人に向いた道具
このアプリは、みずほ銀行が提供する金融アプリです。みずほ銀行の口座を普段使いしている人ほど、残高や振込などの確認を同じ銀行のサービス内で済ませやすく、利用目的がはっきりしています。反対に、他行の口座が生活の中心なら、これを入れただけで金融管理全体がまとまるわけではありません。自分の主な入出金口座がどこにあるかを基準に、使う価値を判断したいところです。
初めて銀行アプリを使う人には、窓口へ行かずにできる取引があるというだけでも、生活の段取りを変えるきっかけになります。ただし、すべての銀行手続きがアプリだけで完結すると思い込むのは避けたいものです。取引の内容や条件によっては、別の手段を選ぶ必要があり得ます。アプリで始められる用事と、銀行の案内に沿って確認すべき用事を分けておけば、いざというときに戸惑いにくくなります。
無料で利用でき、年齢区分は3歳以上です。配信開始は2014年3月29日で、現在のバージョンは5.32.2、利用にはAndroid 6.0以上が必要です。長く提供されている銀行の公式アプリとして、幅広い利用者が手に取りやすい位置づけですが、実際に使えるかどうかは、手元の端末や利用環境も踏まえて確かめるのが現実的です。
ひと月ごとに残る価値と、使い続ける工夫
残高照会を家計の小さな点検にする
銀行アプリは、毎日何度も開くことより、必要なタイミングで迷わず使えることが重要です。給料日後に口座の状態を確かめる、固定費の支払いが近づいたら残高を確認する、月末に収支を振り返る。こうした月ごとのリズムに合わせると、アプリの出番が自然に生まれます。毎日確認しなければならないと考える必要はありません。
みずほ銀行アプリのおすすめポイント
みずほ銀行アプリについて知っておきたいこと
このアプリには毎月の収支をグラフで確認する機能があります。数字を一件ずつ追うより、月単位の動きを視覚的に振り返りたい人に向いた見方です。たとえば、先月より支出が多かったと気づいたときに、すぐ節約の結論を出すのではなく、まず何が変わったのかを考える。こうした使い方なら、グラフは単なる飾りではなく、家計を見直す入口になります。
ただし、収支のグラフだけで家計全体を把握できるとは限りません。現金払いが多い人や、別の銀行・決済サービスにも支出が分散している人は、アプリ上の情報だけを見て全体像だと判断しないほうが安心です。私は、みずほ銀行の口座に関する動きを知るための確認場所として活用し、家計全体の記録が必要なら、別の家計管理方法と役割を分けるのがよいと思います。
支払いと振込は「忘れない仕組み」と組み合わせる
公共料金や税金の支払いをアプリで扱えることは、忙しい人にとって助けになります。支払う場所へ出向く手間が省けるだけでなく、請求書を見たときにその場で手続きを検討できるからです。たとえば、郵便物を整理する日に請求書とアプリを一緒に開く、という流れを決めておけば、支払いを先延ばしにしにくくなります。
ここで気をつけたいのは、アプリがあることと、支払い忘れを自動で防げることは同じではない点です。私は、請求書の確認日を自分のカレンダーやいつもの家事の流れに結びつけるのが現実的だと考えます。支払い方法や対象となる請求については、実際の画面や銀行の案内を確認してから進めるのが安全です。対応範囲を決めつけず、必要な用事に使えるかを個別に確かめる姿勢が大切です。
レビュー全文を読みたくないですか?
振込についても、月ごとに同じ相手へ送金する人には、アプリを使う価値がわかりやすいでしょう。家族への送金や、決まった支払いを済ませるとき、銀行へ移動する工程を省けます。ただ、振込の手数料や利用条件は、取引内容や口座の条件によって確認が必要です。便利だからといって費用や手続き条件まで一律だと思わず、実行前に表示内容を読むことを習慣にしたいところです。
他の選択肢と比べたときの得意分野
銀行のATMや窓口と比べると、このアプリは、移動や待ち時間を減らして口座確認や一部の支払いを進めたい人に向きます。紙の明細や家計簿と比べるなら、口座の状態を手元で確認しやすく、月ごとの収支をグラフで眺められる点が違いです。一方で、複数銀行の残高や現金支出を横断して管理したい場合は、銀行ごとの公式アプリだけでは不便になりやすく、家計簿アプリなどのほうが目的に合うでしょう。
スクリーンショット
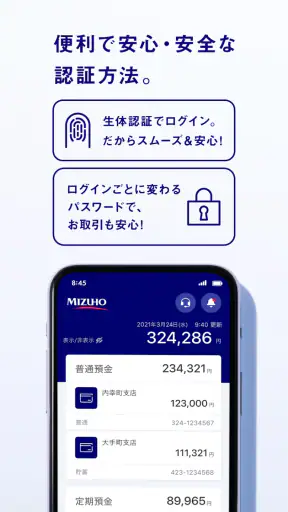
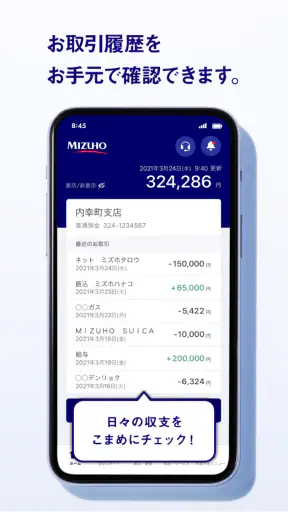
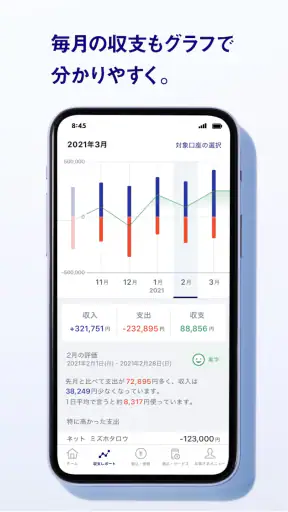
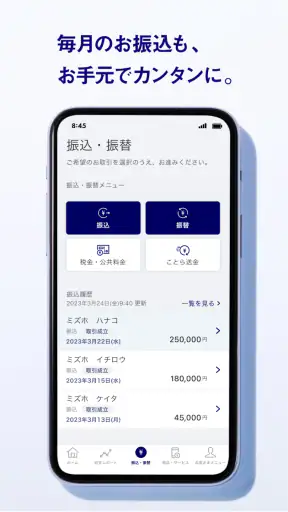
つまり、これを選ぶ決め手は、あらゆるお金の情報を一つにまとめられるかではなく、みずほ銀行の口座に関する用事を手軽に扱いたいかです。銀行の公式アプリを使う安心感を重視する人、取引の窓口を銀行ごとに分けておきたい人には、役割が明確です。反対に、口座を複数持ち、支出分析や予算管理を一画面で完結させたい人は、別のサービスとの併用や、より横断的な管理手段を検討したほうがよいでしょう。
手入れの負担と、続けるうえで気になること
アプリを使える状態に保つ
銀行アプリは、入れて終わりではありません。端末を買い替えたときや、アプリの更新後に使い方が変わったときには、必要な確認や設定が生じることがあります。金融サービスなので、端末の画面ロックやOSの更新など、スマートフォン自体の基本的な管理もおろそかにしないほうがよいでしょう。特別な手入れを毎日するというより、使う前提となる端末をきちんと保つことが大切です。
また、振込や支払いを急いでいるときに限って、ログインや確認で立ち止まると面倒に感じます。私は、初回に必要な登録や利用準備を時間に余裕のあるときに済ませ、急ぎの用事をその場で初めて試さないことを勧めます。具体的な準備の手順は、アプリ内や銀行の案内に従うのが確実です。こうしておけば、使いたいときに操作の流れが分からず焦る可能性を減らせます。
アプリの評価は平均4.3で、評価は約7万8千件、レビューは約6,100件あります。ダウンロード数は100万超です。多くの人が利用している規模感は参考になりますが、銀行アプリの使い心地は、端末や口座の使い方、必要な取引によって変わります。評価の数字だけで自分にも合うと決めるより、日常的にしたい用事がアプリ内で扱えるかを優先して判断するのがよいでしょう。
便利さが疲れに変わる場面
口座を確認するたびにアプリを開くようになると、安心する一方で、残高の小さな変化に気を取られすぎる人もいます。お金の動きを細かく追うことがストレスになるなら、確認日を決めて頻度を抑えるほうが続けやすいかもしれません。アプリを入れたからといって、毎日使う必要はありません。必要な取引があるときにだけ使う距離感でも、十分に役立ちます。
もう一つの疲れどころは、アプリに期待する役割を広げすぎることです。銀行取引の確認や実行には便利でも、複数口座の統合、すべての支出の分類、貯蓄計画の細かな管理まで一つで担えると考えると、足りない部分が気になりやすくなります。私は、銀行用の入口として使う範囲を決めておくのがよいと思います。目的を絞れば、アプリにない機能を探し続ける時間も減らせます。
スマートフォンでの操作が苦手な人や、取引前に対面で相談したい人には、窓口やATMのほうが安心できる場面もあります。アプリは移動の手間を減らしますが、対面で事情を説明できることまで置き換えるものではありません。手続きに不安があるとき、内容が複雑なときは、無理にアプリだけで済ませようとせず、銀行の案内に沿った方法を選ぶのが賢明です。
長く使う価値がある人
目新しさより、月々の用事に役立つか
みずほ銀行の口座を日常的に使い、残高確認や振込、公共料金・税金の支払い、収支の振り返りをスマートフォンで行いたい人なら、このアプリは長く置いておく理由を作りやすいでしょう。特に、銀行へ行く時間を取りにくい人や、支払い前に口座の状態を確認する習慣をつけたい人には、毎月の実用性があります。機能を一度に使いこなそうとせず、まず自分が繰り返し行う用事から試すのが続けるコツです。
逆に、みずほ銀行の口座をほとんど使わない人、口座情報を一か所でまとめたい人、対面での相談を重視する人にとっては、常にホーム画面へ置くほどの出番がない可能性があります。銀行取引の手軽さを求めるなら候補になりますが、家計管理全体を担うアプリとして選ぶのは慎重にしたいところです。自分の目的が「みずほ銀行の用事を楽にすること」なのか、「家計をすべて整理すること」なのかを分けて考えると、選択を誤りにくくなります。
私の結論は、毎月の銀行用事を小さく確実に片づけたい人には、長く使う価値があるというものです。初週に感じる便利さを、残高確認や支払いの習慣へつなげられれば、目新しさが薄れたあとも役割は残ります。みずほ銀行の公式アプリとしての用途に期待を絞り、必要なときに使う道具として付き合うのが、いちばん無理のない使い方です。
みずほ銀行アプリに関するよくある質問
みずほ銀行アプリでは、どのような手続きやサービスを利用できますか?
みずほ銀行アプリでは、口座残高や入出金明細の確認、振込、振替など、日常的な銀行取引をスマートフォンから行えます。利用できる機能や手続きは、口座の種類や登録状況によって異なる場合があります。また、振込など一部の取引では本人確認や追加認証が必要です。ダウンロード前に、公式サイトで対応サービスと利用条件を確認しておくと安心です。
アプリの利用には、みずほ銀行の口座やインターネットバンキングの登録が必要ですか?
残高確認や振込などの銀行サービスを利用するには、原則としてみずほ銀行の口座と、アプリ上での初期設定が必要です。手続きの内容によっては、みずほダイレクトの契約情報、キャッシュカード情報、本人確認書類などを求められることがあります。口座を持っていない場合や登録情報が分からない場合は、利用できる手続きと申し込み方法を公式案内で確認してください。
初回登録や機種変更の際に、何を準備しておけばよいですか?
初めて利用するときは、本人確認や口座との連携のため、口座情報、キャッシュカード、登録済みの電話番号などが必要になる場合があります。機種変更後は、アプリの再インストールに加えて、ログインや認証の再設定を求められることがあります。登録情報が古いと手続きが進まない可能性もあるため、事前に銀行へ届け出ている連絡先が現在も使えるか確認しておくとスムーズです。
みずほ銀行アプリの利用料金はかかりますか?
アプリのダウンロードや基本的な利用は無料ですが、通信にかかるデータ料金は利用者の負担です。また、アプリから行う振込などの取引には、通常の銀行所定の手数料が発生する場合があります。手数料は振込先や手続き方法などによって異なるため、取引を確定する前に画面上の金額を確認してください。料金や条件は変更されることもあるので、最新情報は公式サイトで確認しましょう。
安全に利用するために注意すべきことはありますか?
アプリを安全に使うため、公式のアプリストアからダウンロードし、端末のOSとアプリを最新の状態に保ちましょう。ログイン情報や認証コードを他人に教えず、推測されにくい画面ロックを設定することも大切です。公共のWi-Fiでは重要な取引を避け、紛失や不審な通知に気付いた場合は、速やかにみずほ銀行の公式窓口で利用停止や対処方法を確認してください。